Préstamo personal: podés pagar el doble según el banco que elijas
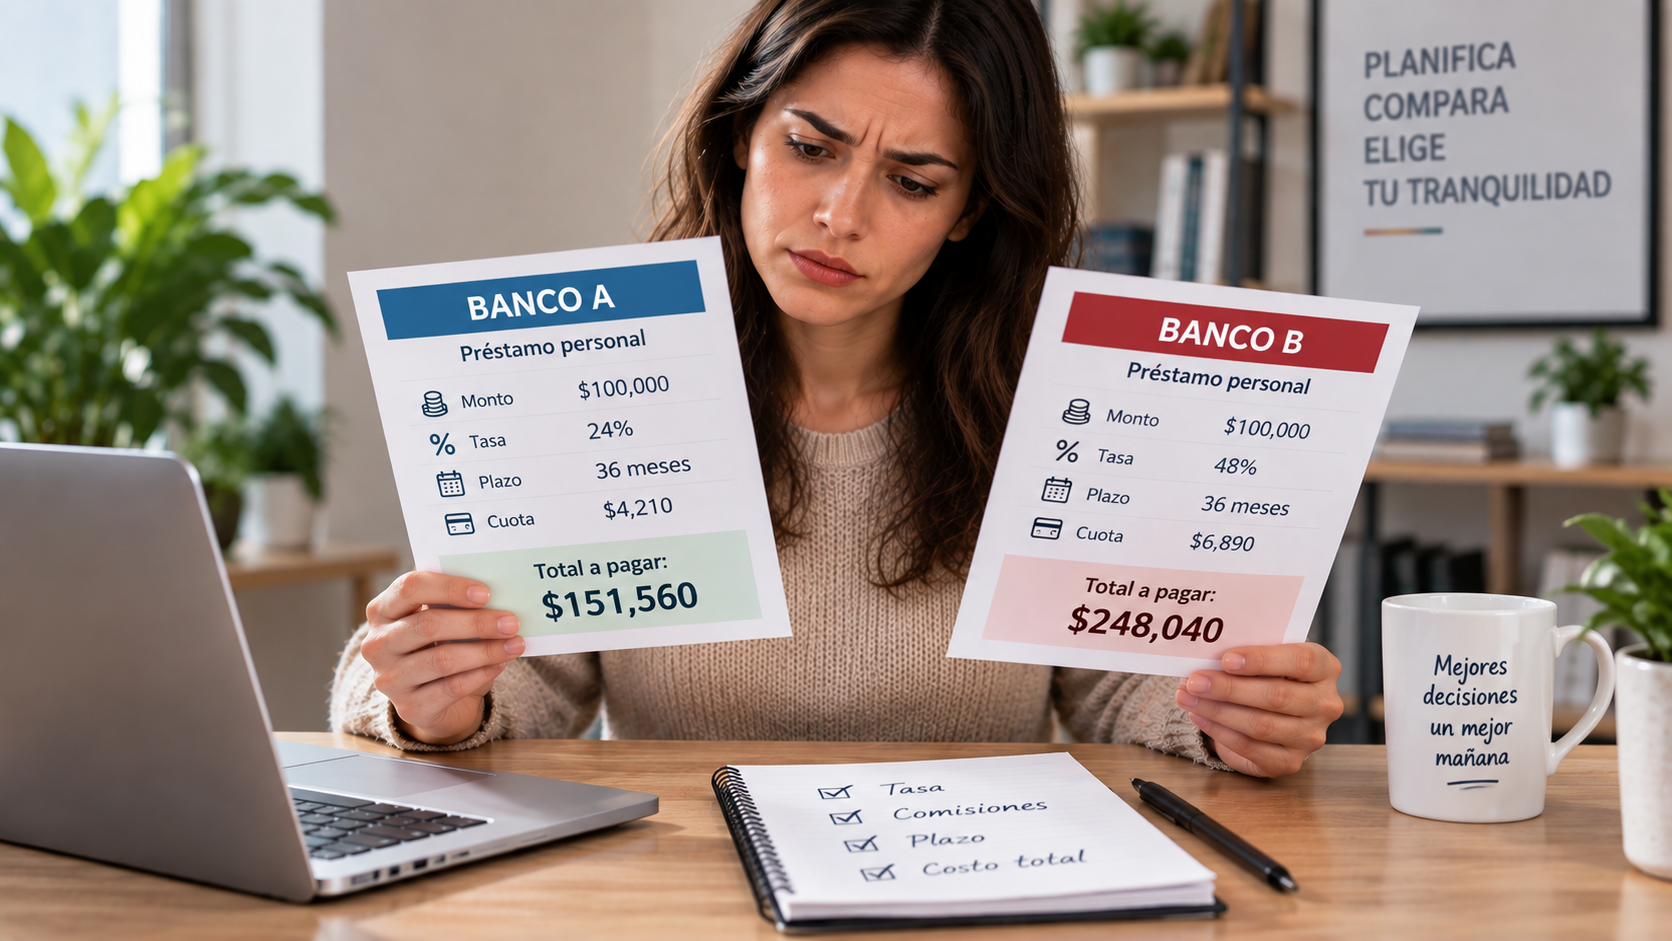
Un Préstamo personal puede costar mucho más según el banco. Compará tasas, comisiones y costo total antes de contratar.
Cuidado: un préstamo personal puede terminar costándote el doble
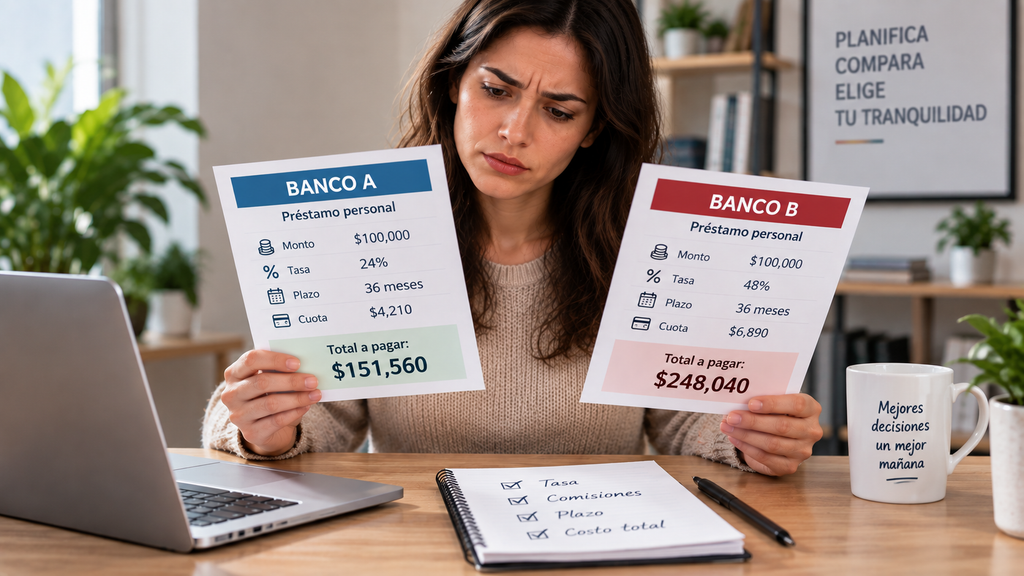
Sí, un Préstamo personal puede terminar costando mucho más según el banco, el perfil del solicitante, la tasa, las comisiones y el plazo elegido.
Por eso, comparar solamente la cuota mensual puede llevarte a elegir una alternativa que termina siendo mucho más cara.
Antes de aceptar una oferta, necesitás conocer tres datos: cuánto dinero vas a recibir, cuánto vas a pagar en total y cuál es el costo efectivo del crédito.
La diferencia entre una oferta y otra puede estar escondida en las comisiones, seguros, cargos adicionales y en la cantidad de meses que tardás en devolver el dinero.
¿Un Préstamo personal puede costar el doble?
Sí, el costo final puede aumentar considerablemente cuando una tasa elevada se combina con un plazo largo, comisiones y otros cargos.
Sin embargo, no significa que todos los préstamos personales dupliquen su costo: depende de las condiciones concretas de cada operación.
Para saber cuánto te va a costar realmente, no alcanza con mirar la tasa anunciada.
Tenés que comparar:
- Tasa de interés;
- CAT o APR, cuando corresponda;
- Comisiones;
- Seguros;
- Impuestos y cargos;
- Plazo;
- Cantidad y valor de las cuotas;
- Total a devolver.
¿Por qué dos bancos pueden cobrar distinto por el mismo préstamo?
Cada entidad establece sus propias condiciones de crédito y puede evaluar de manera diferente el riesgo de cada cliente.
Además, la oferta puede cambiar según:
- historial crediticio;
- ingresos;
- nivel de endeudamiento;
- monto solicitado;
- plazo;
- relación previa con la entidad;
- políticas internas de riesgo.
Por eso, dos personas pueden solicitar el mismo monto y recibir condiciones diferentes.
¿Qué determina el costo de un Préstamo personal?
El costo final no depende de un único porcentaje.
Tasa de interés
La tasa representa el precio que pagás por utilizar el dinero prestado.
Pero la tasa nominal no necesariamente representa el costo total del préstamo.
Una oferta con una tasa aparentemente baja puede incluir otros cargos que eleven el importe final.
CAT o APR
El CAT y el APR son indicadores utilizados en distintos mercados para facilitar la comparación del costo del crédito.
El concepto fundamental es el mismo: mirar más allá de la tasa nominal y considerar otros componentes del financiamiento.
La calculadora oficial de crédito consultada incorpora variables como monto, comisión de apertura y monto efectivamente recibido para calcular el CAT.
Comisiones
Las comisiones pueden aumentar el costo del crédito incluso antes de comenzar a pagar las cuotas.
Entre los cargos que conviene revisar están:
- comisión de apertura;
- gastos administrativos;
- seguros;
- cargos por atraso;
- costos asociados a determinadas operaciones.
Si una comisión no está clara, preguntá cuánto representa en dinero antes de firmar.
Plazo
El plazo determina durante cuánto tiempo vas a pagar intereses.
Un plazo más largo puede reducir la cuota mensual, pero también puede aumentar el costo total.
Cuota más baja no significa necesariamente préstamo más barato.
¿Cómo comparar un Préstamo personal entre bancos?
La forma más segura de comparar ofertas es utilizar las mismas variables para todas.
Compará primero el monto que realmente recibís
No siempre el dinero que solicitás es exactamente el dinero que recibís.
Si existen comisiones descontadas al inicio, el importe depositado puede ser inferior al monto contratado.
Por eso, anotá: monto solicitado → descuentos → dinero recibido.
Compará el costo total
Después, calculá cuánto vas a devolver.
Compará ofertas equivalentes
No compares un préstamo a 12 meses con otro a 48 meses solamente porque uno tiene una cuota menor.
Para una comparación útil, mantené constantes:
- monto;
- plazo;
- frecuencia de pago;
- tipo de tasa;
- moneda;
- condiciones de contratación.
¿Qué diferencia hay entre tasa, CAT, APR y costo total?
Estas métricas no deben tratarse como si fueran exactamente iguales.
Tasa de interés
Indica el interés aplicado al dinero prestado.
Es uno de los componentes principales del costo, pero no necesariamente incluye todos los cargos.
APR
El APR permite incorporar el interés y determinados cargos asociados al préstamo para facilitar la comparación entre ofertas.
Publishers financieros como NerdWallet e Investopedia recomiendan observar esta métrica junto con las condiciones del crédito, en lugar de mirar solamente la tasa.
CAT
El CAT busca expresar el costo anual total de determinados productos crediticios.
En su cálculo pueden intervenir variables como:
- intereses;
- comisiones;
- seguros;
- otros costos asociados.
La métrica exacta y los componentes incluidos dependen de la regulación aplicable a cada mercado.
Costo total
Es la cantidad que efectivamente vas a desembolsar al terminar de pagar el crédito.
Para vos, esta es una de las cifras más fáciles de entender: “Recibo X hoy y devuelvo Y durante los próximos meses”.
¿Qué pasa si elegís el plazo equivocado?
El plazo puede hacer que una cuota aparentemente accesible termine convirtiéndose en un préstamo mucho más caro.
Por ejemplo, una deuda distribuida durante más meses puede generar un desembolso total mayor porque los intereses se acumulan durante más tiempo.
Bankrate utiliza ejemplos de préstamos personales para mostrar cómo una diferencia en la tasa puede modificar sustancialmente el interés total pagado.
Por eso, antes de elegir el plazo, preguntate:
- ¿Puedo pagar esta cuota todos los meses?
- ¿Cuánto voy a devolver en total?
- ¿Cuánto representa el interés?
- ¿Existe una alternativa con un plazo diferente?
- ¿Hay costos por cancelar antes?
¿Qué errores evitar al contratar un Préstamo personal?
Mirar solamente la cuota
Es uno de los errores más frecuentes.
Una cuota baja puede deberse a un plazo muy largo.
Siempre buscá el total a devolver.
Elegir por la tasa publicitada
La tasa anunciada puede corresponder a determinados perfiles o condiciones.
La oferta que recibís puede ser diferente.
Ignorar las comisiones
Una comisión inicial puede reducir el dinero que realmente recibís.
Si pedís $100.000 pero se descuentan cargos antes del desembolso, no estás recibiendo $100.000 netos.
Pedir más dinero del necesario
Que el banco te ofrezca un monto mayor no significa que necesites utilizarlo.
Cuanto mayor sea el capital financiado, mayor puede ser el costo absoluto del crédito.
No revisar las condiciones por atraso
Antes de firmar, verificá qué sucede si una cuota se paga después de la fecha establecida.
¿Conviene comparar varios bancos antes de pedir un Préstamo personal?
Sí: comparar varias ofertas te permite identificar diferencias en tasas, comisiones, plazos y costo total antes de asumir una deuda.
No necesitás comparar diez entidades.
Con dos o tres ofertas equivalentes ya podés detectar diferencias importantes.
Lo fundamental es pedir que las condiciones sean comparables y mirar el costo total, no solamente la cuota anunciada.
Opinión del autor
Un Préstamo personal no debería evaluarse solamente por si podés pagar la cuota del próximo mes.
La pregunta realmente útil es cuánto dinero recibís hoy y cuánto vas a devolver durante toda la operación.
Una diferencia de algunos puntos en la tasa puede parecer pequeña cuando la mirás aislada.
Pero cuando se aplica durante meses o años, junto con comisiones y otros cargos, puede representar una diferencia importante en dinero.
Por eso, antes de aceptar una oferta, compará al menos dos alternativas y poné los números lado a lado.
Con esos datos, la decisión deja de depender solamente de la publicidad o de una cuota que parece cómoda y pasa a basarse en el costo real del crédito.
Contenido Recomendado
Comisiones de tarjetas de crédito podrían disminui
Descubrí qué cargos cambiarían y cómo impactaría en tus compras y finanzas.
Continuar leyendo * Permanecerás en el sitio web actual Comisiones de tarjetas de crédito podrían disminui
Continuar leyendo Permanecerás en el sitio web actual