Las comisiones de las tarjetas de crédito podrían disminuir: ¿qué cambios se producirán?
Las comisiones de las tarjetas de crédito podrían disminuir. Descubrí qué cargos cambiarían y cómo impactaría en tus compras y finanzas.
¿Tu tarjeta te cobra de más? Las comisiones podrían bajar pronto
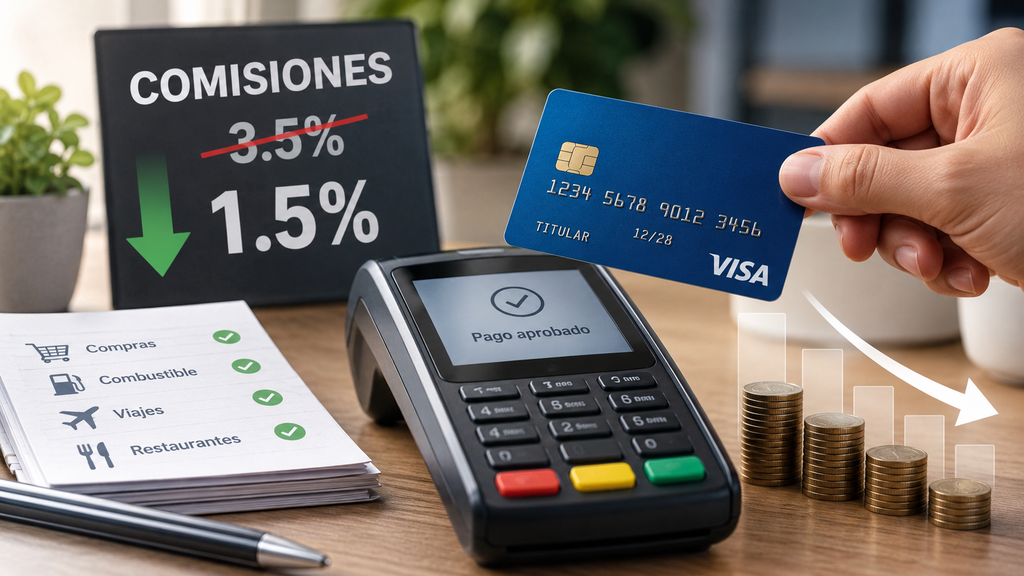
Las comisiones de las tarjetas de crédito podrían disminuir, pero eso no significa que todos los cargos que paga una persona por tener o utilizar una tarjeta vayan a bajar automáticamente.
La diferencia está en qué comisión se reduce, quién la paga y qué operaciones están alcanzadas por el cambio.
Algunas medidas recientes están relacionadas con los costos que los comercios asumen al aceptar pagos con tarjeta, mientras que otros cargos funcionan de manera diferente.
Para entender qué puede cambiar en tu bolsillo, hay que mirar cada comisión por separado.
¿Qué significa que las comisiones de las tarjetas de crédito podrían disminuir?
Significa que determinados costos asociados al funcionamiento de los pagos con tarjeta pueden reducirse, aunque el alcance depende de la medida aplicada.
El sistema de tarjetas involucra a diferentes participantes: bancos emisores, redes de pago, entidades adquirentes, procesadores y comercios. Por eso, no existe una única “comisión de tarjeta”.
¿Qué comisión podría bajar?
Las reducciones que están siendo anunciadas o analizadas pueden concentrarse en los costos asociados a la aceptación de pagos con tarjeta.
Banco de México explica que las tasas de descuento son las comisiones que las instituciones cobran a los comercios por aceptar pagos con tarjetas.
La institución publica estos datos para facilitar la comparación y fomentar la competencia.
Esto es diferente de la comisión anual que un banco puede cobrarle directamente al titular.
¿Por qué podrían disminuir las comisiones de las tarjetas?
La reducción de determinados costos busca, entre otros objetivos, favorecer la competencia y reducir el costo de aceptar pagos electrónicos.
En el mercado de pagos, las comisiones pueden representar un costo relevante para los comercios, especialmente aquellos que procesan un gran volumen de operaciones.
Además, en 2026 se anunció una medida específica relacionada con pagos de gasolina y diésel realizados con tarjetas y vales.
Para tarjetas de crédito, el acuerdo estableció una reducción de 1 punto porcentual por transacción, con vigencia del 1 de mayo al 31 de octubre de 2026.
Ese ejemplo es importante porque demuestra que una reducción de comisión puede estar limitada a determinadas operaciones y durante un período concreto.
¿La reducción de una comisión significa que la tarjeta será más barata?
No necesariamente. Una tarjeta puede tener una comisión anual elevada aunque disminuyan determinados costos relacionados con la aceptación de pagos.
También puede suceder lo contrario: existen tarjetas con comisión anual de $0 y otras que cobran una tarifa a cambio de beneficios adicionales.
Por eso, para saber cuánto cuesta realmente una tarjeta, hay que analizar todos sus cargos, no solamente una comisión.
¿Qué cambios podrían producirse para los consumidores?
El consumidor podría beneficiarse indirectamente si los menores costos aumentan la competencia, permiten promociones o reducen determinados costos comerciales.
Sin embargo, no existe una relación automática entre una reducción de las comisiones de aceptación y una reducción del precio de cada producto o servicio.
Los posibles efectos pueden dividirse en tres áreas.
Menores costos para los comercios
Cuando un comercio paga menos por procesar una operación, puede conservar una mayor proporción del valor de la venta.
NerdWallet explica que los costos de procesamiento de tarjetas suelen estar compuestos por diferentes tarifas, entre ellas las relacionadas con el intercambio, las redes de pago y el procesador.
El costo final depende del tipo de tarjeta, la operación y el proveedor utilizado.
Más competencia entre proveedores
Una estructura de costos más transparente puede facilitar la comparación entre diferentes proveedores de servicios de pago.
Banco de México señala que la publicación de información sobre tasas y comisiones busca contribuir a la transparencia y competencia del mercado.
Para el usuario final, esto puede traducirse en más alternativas de tarjetas, promociones o servicios, aunque el efecto dependerá de las decisiones de cada institución.
Posibles cambios en beneficios y tarifas
Los bancos también pueden modificar simultáneamente las tarifas y los beneficios de sus productos.
Por eso, una tarjeta que reduce una comisión puede introducir cambios en otra condición del producto.
No conviene analizar una comisión de forma aislada.
¿Las comisiones de las tarjetas de crédito podrían disminuir y bajar la cuota anual?
No hay que asumir que una reducción de las comisiones de pago reducirá automáticamente la cuota anual.
La cuota anual es un cargo diferente.
CNBC Select explica que algunas tarjetas cobran cuotas anuales a cambio de recompensas, créditos, seguros, acceso a servicios u otros beneficios, mientras que otras no tienen cuota anual.
Por eso, si escuchás que las comisiones de las tarjetas de crédito podrían disminuir, primero verificá qué comisión está cambiando.
¿Cómo saber si la cuota anual de tu tarjeta realmente te conviene?
Podés hacer una cuenta sencilla:
Valor anual de los beneficios − comisión anual = valor neto de la tarjeta
¿Qué pasa con los intereses de las tarjetas de crédito?
Una reducción de comisiones no significa necesariamente que bajen los intereses.
Este es uno de los puntos más importantes para cualquier persona que financia sus compras.
Los intereses corresponden al costo de mantener un saldo financiado y son diferentes de la comisión que puede cobrar un comercio o de la cuota anual.
NerdWallet y CNBC Select incluyen los intereses, cargos por atraso y adelantos de efectivo entre los principales costos que pueden aumentar el precio de utilizar una tarjeta.
Por eso: Comisión más baja ≠ financiación más barata.
Si acostumbrás a pagar solamente el mínimo, el costo financiero puede tener mucho más impacto que una pequeña reducción en otra comisión.
¿Qué deberías revisar antes de financiar una compra?
Revisá:
- La tasa de interés;
- El costo total de financiación;
- El número de cuotas;
- Las comisiones asociadas;
- El importe total que terminarás pagando.
No te quedes únicamente con el valor de la cuota mensual.
Una cuota aparentemente accesible puede esconder un costo total considerablemente mayor.
¿Qué deberías revisar en tu tarjeta si las comisiones cambian?
Lo primero es identificar exactamente qué cargo está cambiando y si el cambio afecta a tu producto.
No todas las tarjetas tienen las mismas condiciones.
1. Revisá la comisión anual
Buscá cuánto pagás actualmente y cuándo se cobra.
2. Revisá los intereses
Si financiás saldos, este costo puede ser mucho más relevante que una comisión puntual.
3. Revisá las comisiones por operaciones específicas
Prestá atención a:
- adelantos de efectivo;
- pagos atrasados;
- transferencias;
- operaciones internacionales;
- mantenimiento;
- cargos por inactividad, cuando correspondan.
4. Compará los beneficios reales
Preguntate: ¿Uso realmente los beneficios por los que estoy pagando?
Una tarjeta con una cuota anual alta puede tener sentido para una persona que aprovecha sus beneficios, pero no necesariamente para alguien que apenas los utiliza.
¿Qué deberías hacer ahora?
No cambies de tarjeta solamente porque hayas leído que las comisiones podrían bajar. Primero revisá cuánto estás pagando actualmente.
Podés hacerlo en cuatro pasos.
Paso 1: Revisá los últimos estados de cuenta
Identificá todas las comisiones cobradas.
Paso 2: Separá comisiones e intereses
No mezcles ambos conceptos.
Una comisión es un cargo específico; los intereses son el costo asociado a financiar un saldo.
Paso 3: Calculá cuánto utilizás los beneficios
Sumá solamente aquellos beneficios que realmente utilizaste durante el año.
Paso 4: Compará el costo total
No compares tarjetas solamente por su cuota anual.
Compará cuánto te cuesta mantenerlas y utilizarlas realmente.
Author’s Opinion
Cuando escuchamos que las comisiones de las tarjetas de crédito podrían disminuir, es fácil pensar que la próxima factura será automáticamente más barata.
Pero el sistema de tarjetas es más complejo.
Una comisión puede ser pagada por el comercio, otra por el banco y otra directamente por el titular. Por eso, el nombre de la comisión importa tanto como el porcentaje que se reduce.
Para quien usa una tarjeta de crédito, la pregunta más útil no es solamente “¿bajaron las comisiones?”, sino: “¿Qué costo de mi tarjeta cambió y cuánto representa para mí?”
Revisar esa diferencia puede ayudarte a evitar una conclusión equivocada y, sobre todo, a entender cuánto estás pagando realmente por utilizar tu tarjeta.
Contenido Recomendado
Seguro más caro: 7 razones
Conocé 7 razones del aumento y qué revisar antes de renovar tu póliza.
Continuar leyendo * Permanecerás en el sitio web actual