Por qué los meses sin intereses no son gratis?
Descubre por qué los meses sin intereses no siempre son gratis y cómo comparar precios, cuotas y costos antes de comprar.
Meses sin intereses: ¿realmente son gratis?
Comprar un celular, una computadora o un electrodoméstico y dividir el pago en varias mensualidades parece una excelente oportunidad.
Después de todo, si la promoción dice meses sin intereses, ¿qué podría salir mal?
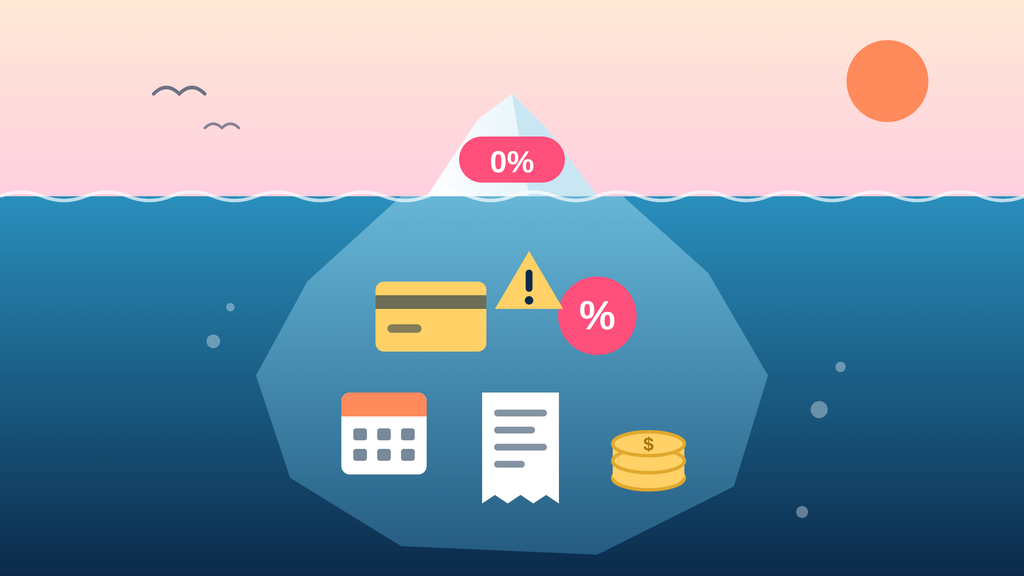
El problema es que no pagar intereses no siempre significa que estés ahorrando.
En algunos casos, el precio del producto puede ser más alto que el de contado. En otros, el verdadero costo aparece cuando acumulas varias compras o no pagas tu tarjeta a tiempo.
Esto es especialmente importante en México y Argentina, donde las promociones de financiación tienen características y reglas diferentes.
Antes de aprovechar una oferta, conviene entender qué estás pagando y cuánto terminará saliendo de tu bolsillo.
¿Qué son los meses sin intereses y cómo funcionan?
Los meses sin intereses son una modalidad de compra con tarjeta de crédito que permite dividir el precio de un producto o servicio en pagos mensuales, sin agregar intereses a las cuotas acordadas.
Por ejemplo, si compras una computadora de $12.000 y la promoción ofrece 12 meses sin intereses, pagarías:
- Precio total: $12.000.
- Número de cuotas: 12.
- Valor mensual: $1.000.
En teoría, el costo total sería exactamente el mismo que si compraras el producto en un solo pago.
Sin embargo, hay una condición importante: la promoción debe respetar el precio de referencia y las condiciones anunciadas.
Que una tienda destaque una financiación sin intereses no significa automáticamente que sea la alternativa más económica.
¿Quién paga el costo de los meses sin intereses?
Aunque el consumidor no pague intereses directamente sobre las cuotas, la financiación tiene un costo para los participantes de la operación.
Dependiendo del acuerdo comercial, ese costo puede ser:
- Absorbido por el comercio.
- Negociado con la entidad financiera.
- Incorporado indirectamente al precio del producto.
Por eso, es posible encontrar dos ofertas para el mismo artículo:
- Una con un precio menor si se paga de contado.
- Otra con un precio más elevado, pero con la posibilidad de dividir el pago.
En ese escenario, las cuotas pueden no generar intereses explícitos, pero la compra financiada termina costando más.
En Argentina, la normativa de Precios Transparentes establece que, si el costo de financiación se traslada al precio de venta, los comercios no pueden anunciar la operación como una compra «sin interés». Argentina+1
¿Por qué los meses sin intereses no siempre salen gratis?
Hay varias razones por las que una compra financiada puede terminar siendo menos conveniente de lo que parece.
El principal error es mirar solamente el valor de la cuota y no comparar el costo total de la operación.
H3: El precio puede ser más alto que el de contado
Imagina que quieres comprar un televisor y encuentras estas dos alternativas:
| Condición de compra | Precio |
|---|---|
| Pago de contado | $10.000 |
| 10 meses sin intereses | $11.000 |
| Diferencia | $1.000 |
Aunque la segunda opción se anuncie como una promoción sin intereses, terminarías pagando $1.000 adicionales.
Las cuotas serían de $1.100 y el precio financiado representaría un costo total 10% mayor que el precio de contado.
La lección es sencilla: una cuota sin intereses no garantiza un precio más bajo.
Antes de comprar, compara el valor total y no solamente cuánto pagarás cada mes.
Los costos de financiación pueden estar incluidos en el precio
En ocasiones, el comercio incorpora los costos asociados a la financiación en el precio final del producto.
Esto puede hacer que el consumidor tenga la impresión de que está obteniendo un beneficio gratuito, cuando en realidad está pagando un valor que contempla el costo de ofrecer esa modalidad de compra.
En Argentina, las reglas de Precios Transparentes buscan evitar esta falta de claridad.
La información debe permitir comparar el precio de contado con las condiciones de financiación y conocer el Costo Financiero Total cuando corresponda. Argentina+1
En México, la CONDUSEF recomienda revisar las condiciones de las promociones y recordar que las compras a meses sin intereses deben administrarse de acuerdo con la capacidad de pago del titular de la tarjeta. Condusef
Los intereses pueden aparecer si no pagas la tarjeta a tiempo
Una promoción de meses sin intereses no elimina las obligaciones de tu tarjeta de crédito.
Si no cubres el pago correspondiente en la fecha indicada, puedes generar intereses, cargos por mora u otros costos previstos en el contrato de tu tarjeta.
En México, la CONDUSEF recomienda pagar el saldo completo para evitar intereses ordinarios y cumplir puntualmente con las fechas de pago. Gob.mx+1
En Argentina, el Banco Central también explica que el saldo que no se cancela puede generar intereses y que pagar únicamente el mínimo de forma habitual puede aumentar el costo de la deuda. BCRA
Por eso, una compra sin intereses puede terminar generando costos si no administras correctamente el pago de tu tarjeta.
Meses sin intereses en México y Argentina: ¿qué debes saber?
Aunque la idea de dividir una compra en cuotas es similar, existen diferencias importantes entre los dos países.
Conocerlas ayuda a identificar qué información debes revisar antes de aceptar una promoción.
Cómo funcionan los meses sin intereses en México
En México, los meses sin intereses son una modalidad habitual de financiación con tarjeta de crédito.
Los comercios y las instituciones financieras ofrecen promociones de 3, 6, 12, 18 o más mensualidades, dependiendo del producto, el establecimiento y las condiciones de la tarjeta.
La CONDUSEF explica que este esquema permite adquirir bienes y servicios sin pagar intereses adicionales sobre el precio acordado, siempre que se utilice correctamente.
También advierte que acumular demasiadas compras puede comprometer las finanzas personales. Condusef
Antes de aprovechar una promoción en México, conviene revisar:
- Precio de contado: compara cuánto cuesta el producto en un solo pago.
- Precio total financiado: confirma que la suma de las mensualidades corresponda al precio anunciado.
- Condiciones de la tarjeta: verifica si tu banco participa en la promoción.
- Fecha de pago: identifica cuándo debes cubrir el monto correspondiente.
- Capacidad de pago: calcula cuánto representan todas tus mensualidades juntas.
También es importante revisar el estado de cuenta.
La CONDUSEF señala que allí puedes consultar las promociones y las compras realizadas bajo el esquema de meses sin intereses. Condusef
H3: Cómo funcionan las cuotas sin interés en Argentina
En Argentina, las compras en cuotas también son una alternativa para distribuir gastos.
Sin embargo, es fundamental prestar atención a la diferencia entre el precio de contado y el precio financiado.
La normativa de Precios Transparentes establece que los comercios deben informar:
- El precio de contado.
- El anticipo, cuando corresponda.
- La cantidad de cuotas.
- El valor de cada cuota.
- El Costo Financiero Total (CFT), en las operaciones de comercio electrónico.
Argentina
El CFT es especialmente importante porque permite conocer el costo real de una financiación.
Incluye la tasa de interés y otros conceptos, como comisiones, gastos y seguros asociados a la operación. Argentina+1
Además, cuando el costo de financiación se incorpora al precio de venta, la normativa establece que el comercio no puede promocionar esa operación como una compra «sin interés». Argentina
Por eso, antes de comprar en cuotas en Argentina, revisa:
- El precio de contado.
- El valor de cada cuota.
- La cantidad de pagos.
- El precio total financiado.
- El CFT, cuando corresponda.
No te quedes solamente con la cantidad de cuotas: compara cuánto terminarás pagando en total.
¿Cómo saber si una promoción de meses sin intereses realmente conviene?
No necesitas ser especialista en finanzas para identificar una buena promoción.
Con algunos cálculos y una comparación sencilla puedes evitar pagar de más.
Compara el precio de contado con el precio financiado
El primer paso es buscar cuánto cuesta el mismo producto en otras tiendas y cuánto pagarías si lo compraras en un solo pago.
No te guíes únicamente por el porcentaje de descuento o por el número de cuotas que aparece en el anuncio.
Calcula cuánto pagarás por mes
Antes de aceptar la promoción, suma las cuotas que ya tienes y agrega el nuevo compromiso.
Por ejemplo:
Si actualmente pagas $1.500 mensuales por otras compras y quieres adquirir un producto con una cuota de $700, tu compromiso aumentará a $2.200 por mes.
Haz este cálculo considerando tus ingresos, gastos esenciales y otros compromisos financieros.
Una compra puede tener una financiación conveniente y, aun así, no ser adecuada para tu presupuesto.
Revisa las condiciones de tu tarjeta de crédito
No todas las promociones funcionan de la misma manera.
Algunas requieren una tarjeta específica, un monto mínimo de compra o la participación de determinados establecimientos.
También debes conocer las fechas de corte y vencimiento de tu tarjeta para organizar los pagos.
En Argentina, el BCRA recomienda revisar las tasas, los intereses, las comisiones y las condiciones de financiación de la tarjeta.
En México, la CONDUSEF aconseja consultar el estado de cuenta y las condiciones de las promociones. BCRA+1
Evalúa si realmente necesitas comprar el producto
Una promoción atractiva puede generar la sensación de que estás perdiendo una oportunidad si no compras inmediatamente.
Sin embargo, antes de aceptar una financiación, pregúntate:
- ¿Necesito este producto ahora?
- ¿El precio es competitivo?
- ¿Puedo pagar las mensualidades sin comprometer otros gastos?
- ¿Tengo otras compras financiadas?
- ¿Compraría el producto si no tuviera esta promoción?
Si la respuesta a la última pregunta es no, quizá la oferta no sea tan conveniente como parece.
¿Cuándo conviene comprar a meses sin intereses?
Los meses sin intereses pueden ser una herramienta útil cuando se utilizan con planificación.
No es necesario evitar todas las promociones.
Lo importante es identificar cuándo la financiación aporta un beneficio real y cuándo solamente facilita gastar más.
Cuando el precio total es igual al de contado
Si el producto cuesta lo mismo en un solo pago o dividido en mensualidades, la promoción puede ayudarte a distribuir el gasto sin pagar más por el artículo.
Esto puede ser conveniente si tienes ingresos estables y puedes cubrir cada cuota puntualmente.
Cuando necesitas hacer una compra importante
Los meses sin intereses pueden facilitar la compra de productos necesarios y de mayor valor, como:
- Una computadora para trabajar.
- Un electrodoméstico que debes reemplazar.
- Un equipo que necesitas para estudiar.
En estos casos, distribuir el gasto puede ayudar a preservar parte del dinero disponible para otros compromisos.
La clave es que la compra responda a una necesidad real y que las cuotas sean compatibles con tu presupuesto.
Cuando puedes mantener el control de tus pagos
Una buena promoción deja de ser conveniente si te lleva a acumular más compromisos de los que puedes pagar.
Por eso, es importante:
- Registrar las compras.
- Anotar el valor de las mensualidades.
- Revisar el estado de cuenta todos los meses.
- Reservar el dinero necesario para cubrir los pagos.
Si tienes varias compras financiadas, puedes llevar un control sencillo en una hoja de cálculo o en una aplicación de presupuesto.
Opinión del autor
Los meses sin intereses pueden ser una buena alternativa para organizar compras importantes, pero no deberían convertirse en una excusa para gastar más de lo que realmente podemos pagar.
En mi opinión, el principal problema de esta modalidad no está necesariamente en la financiación, sino en la percepción que genera.
Cuando vemos una cuota pequeña, es fácil olvidar que estamos asumiendo un compromiso que seguirá presente durante los próximos meses.
Por eso, antes de aprovechar una promoción, recomiendo comparar el precio de contado, calcular el costo total y revisar todas las cuotas que ya tenemos pendientes.
También considero importante recordar que las promociones comerciales no siempre representan oportunidades de ahorro.
En México y Argentina, conocer las condiciones de cada mercado permite tomar decisiones más informadas y evitar confundir facilidad de pago con una compra conveniente.
La mejor promoción no es la que ofrece más mensualidades, sino la que te permite comprar lo que necesitas sin comprometer tu estabilidad financiera.
Contenido Recomendado
Cuándo un ahorro a plazo le gana de verdad a la in
Descubre cuándo un ahorro a plazo supera la inflación, cómo calcular la rentabilidad real y qué revisar antes de invertir.
Continuar leyendo * Permanecerás en el sitio web actual Cuándo un ahorro a plazo le gana de verdad a la in
Continuar leyendo Permanecerás en el sitio web actual