Cuándo un ahorro a plazo le gana de verdad a la inflación
Descubre cuándo un ahorro a plazo supera la inflación, cómo calcular la rentabilidad real y qué revisar antes de invertir.
¿Vale la pena un plazo fijo si la inflación sigue subiendo?
Guardar dinero no siempre significa ganar poder adquisitivo.
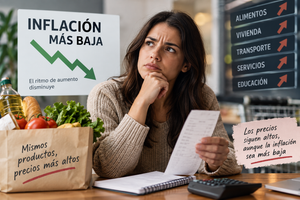
Si los precios de los alimentos, el alquiler y los servicios suben más rápido que tus ahorros, puedes terminar con más dinero en la cuenta, pero con menos capacidad para comprar lo mismo.
Por eso, antes de contratar un depósito a plazo fijo, debes hacerte una pregunta: ¿El rendimiento de tus ahorros supera realmente la inflación?
La respuesta depende del país, de la tasa de interés, del plazo y de cómo evolucionen los precios.
En esta guía descubrirás cómo calcular la rentabilidad real, qué indicadores consultar y cuándo un ahorro a plazo puede ayudarte a proteger tu dinero.
¿Qué significa que un ahorro a plazo le gane a la inflación?
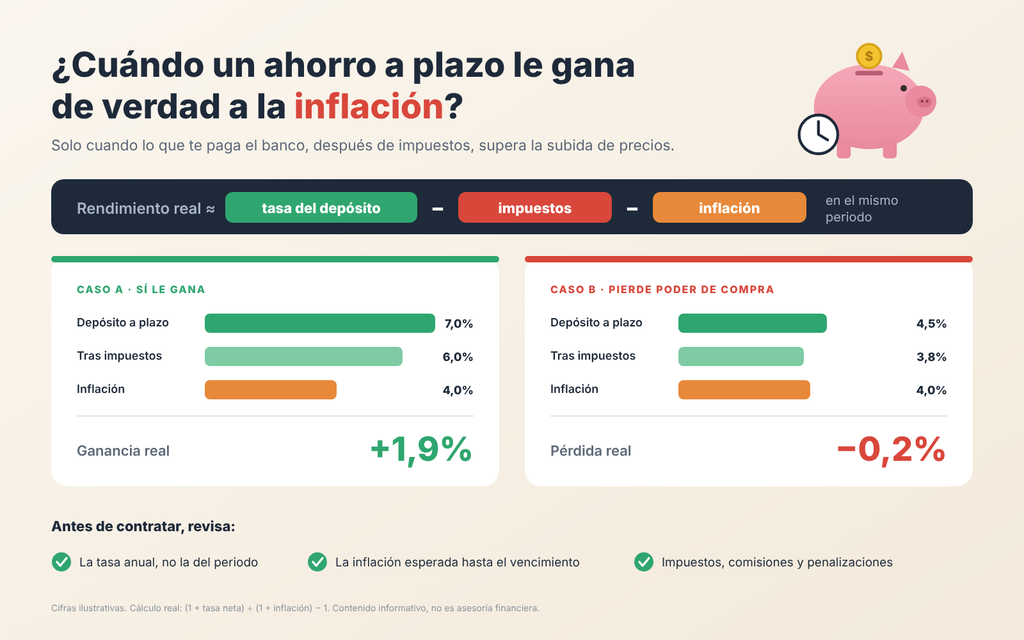
Un ahorro a plazo le gana a la inflación cuando su rendimiento supera el aumento de los precios durante el mismo período.
En otras palabras, no basta con tener más dinero al finalizar la inversión. Lo importante es cuánto puedes comprar con ese dinero.
Por ejemplo:
- Si tus ahorros rinden un 5% y la inflación es del 3%, tu rentabilidad real es positiva.
- Si tus ahorros rinden un 2% y la inflación es del 4%, pierdes poder adquisitivo.
Estos ejemplos son ilustrativos y no representan previsiones económicas.
¿Qué dicen los datos económicos de Argentina y México?
Las tasas de interés y la inflación varían entre países. Por eso, es importante consultar las estadísticas oficiales del mercado en el que vas a invertir.
Argentina: ¿el plazo fijo protege tus ahorros?
Según el INDEC, la inflación de Argentina aumentó un 1,9% en septiembre de 2026.
El dato fue publicado el 13 de octubre de 2026.
Por su parte, el BCRA registró una tasa nominal anual del 21,23% para depósitos a 30 días, el 19 de octubre de 2026.
¿Qué significa esto para tus ahorros?
Dividir la tasa nominal anual entre 12 da una aproximación mensual del 1,77%.
Sin embargo, esta cifra no equivale necesariamente al rendimiento efectivo de un depósito a 30 días.
Además, la inflación pasada no garantiza la inflación futura.
Antes de invertir, comprueba la tasa concreta que ofrece tu banco y calcula el rendimiento para el plazo exacto.
México: ¿cómo comparar el ahorro con los CETES?
En México, el INEGI informó que la inflación anual fue del 3,45% en septiembre de 2026.
En la subasta del 20 de octubre de 2026, los CETES a 28 días registraron un rendimiento anualizado del 6,23%.
Estas cifras permiten contextualizar el mercado, pero no garantizan una rentabilidad real positiva.
Las tasas corresponden a referencias con períodos diferentes. También debes considerar los impuestos, los costes y la evolución futura de los precios.
¿Cómo calcular si tu ahorro a plazo supera la inflación?
Para saber si tu inversión protege tu poder adquisitivo, compara el rendimiento obtenido con la inflación del mismo período.
Ejemplo práctico
Imagina que inviertes 10.000 unidades monetarias.
Al finalizar el plazo, recibes 10.500.
Tu rendimiento nominal es del 5%.
Si la inflación durante ese mismo período es del 3%, el cálculo es:
Rentabilidad real = [(1,05 / 1,03) − 1] × 100
Resultado: aproximadamente un 1,94% de rentabilidad real positiva.
Ahora imagina que recibes 10.200, mientras que los precios aumentan un 4%.
Tu rendimiento nominal es del 2%, pero la inflación es superior.
Resultado: aproximadamente un −1,92% de rentabilidad real.
En este segundo caso, tienes más dinero, pero puedes comprar menos bienes y servicios.
Qué debes revisar antes de invertir
Antes de contratar un producto financiero, comprueba estos seis puntos:
- Capital inicial: cuánto dinero vas a invertir.
- Tasa de interés: qué rendimiento ofrece el producto.
- Plazo: cuánto tiempo estará invertido el dinero.
- Inflación: cómo evolucionan los precios durante ese período.
- Impuestos y comisiones: cuánto reducen tu ganancia.
- Liquidez: si puedes retirar el dinero antes del vencimiento.
No compares una tasa anual con una inflación mensual sin convertirlas primero al mismo período.
¿Qué factores determinan si un plazo fijo le gana a la inflación?
La tasa anunciada es importante, pero no es el único factor.
La evolución de las tasas de interés
Los bancos pueden modificar sus tasas según las condiciones del mercado.
Por eso, si renuevas un depósito, no necesariamente obtendrás el mismo rendimiento.
La inflación futura
La inflación pasada sirve como referencia, pero los precios pueden aumentar más o menos de lo esperado.
Si la inflación supera el rendimiento de tu inversión, puedes perder poder adquisitivo.
Los impuestos y las comisiones
Los costes reducen el dinero que finalmente recibes.
Para comparar alternativas, calcula el rendimiento neto y revisa el tratamiento fiscal aplicable en tu país.
La liquidez
Un depósito puede ofrecer una tasa atractiva, pero dejar tu dinero inmovilizado durante semanas o meses.
Antes de contratarlo, comprueba si permite cancelación anticipada y si existen penalizaciones.
Una inversión debe ajustarse a tus necesidades de dinero, no solo a la tasa ofrecida.
¿Qué alternativas puedes considerar para proteger tus ahorros?
No existe una única opción adecuada para todas las personas.
La elección depende de tus objetivos, tu horizonte de inversión y tu tolerancia al riesgo.
Depósitos a plazo fijo
Permiten conocer las condiciones de remuneración durante un período determinado.
Pueden ser útiles si no necesitas disponer del dinero antes del vencimiento y la rentabilidad compensa la inflación esperada.
CETES en México
Los CETES son instrumentos de deuda emitidos por el Gobierno mexicano.
Puedes comparar sus rendimientos con los de los depósitos bancarios, revisando siempre las tasas vigentes y las condiciones de cada producto.
Los rendimientos futuros no están garantizados por los resultados de subastas anteriores.
Instrumentos vinculados a la inflación
Algunos instrumentos financieros ajustan su valor según un índice de precios.
En Argentina existen referencias vinculadas al CER y productos expresados en UVA.
Sin embargo, debes revisar las condiciones, la liquidez, los costes y los riesgos de cada instrumento antes de invertir.
¿Qué errores pueden hacerte perder poder adquisitivo?
Evita estos errores al gestionar tus ahorros:
- Mirar solo la tasa nominal: una tasa alta no garantiza ganancias reales.
- Comparar períodos diferentes: las tasas y la inflación deben corresponder al mismo intervalo.
- Ignorar los impuestos: el rendimiento neto puede ser menor.
- Comprometer dinero que necesitas: la falta de liquidez puede generar problemas.
- Suponer que la inflación no cambiará: los precios pueden evolucionar de manera inesperada.
- Renovar sin revisar la tasa: las condiciones pueden cambiar.
- Ignorar los riesgos: distintos productos financieros tienen condiciones y protecciones diferentes.
Qué revisar en octubre antes de renovar tu ahorro a plazo
Octubre es una buena oportunidad para revisar tus finanzas antes de finalizar el año.
En México, la Semana Nacional de Educación Financiera de 2026 incluye actividades del 15 al 18 de octubre y actividades en instituciones educativas del 19 al 23 de octubre, según la CONDUSEF.
Antes de renovar tu inversión, revisa:
- La tasa que recibirás en el próximo período.
- La inflación más reciente.
- La rentabilidad real estimada.
- Los impuestos y las comisiones.
- El dinero que necesitas mantener disponible.
- Las condiciones y los riesgos del producto.
No tomes decisiones basándote únicamente en una tasa anunciada. Contrasta la información con fuentes oficiales y revisa las condiciones concretas de la inversión.
Opinión del autor
Ahorrar no debería consistir únicamente en acumular una cifra mayor en la cuenta.
El verdadero objetivo es conservar la capacidad de utilizar ese dinero para alcanzar tus metas.
Un plazo fijo puede ayudarte a organizar tus finanzas, pero su conveniencia depende de la relación entre el rendimiento, la inflación, los costes y la disponibilidad del capital.
Mi recomendación es sencilla: no elijas una inversión solo porque paga intereses. Comprueba cuánto poder adquisitivo podría dejarte al vencimiento.
Una decisión informada no elimina todos los riesgos, pero puede ayudarte a evitar errores que cuestan dinero.
Contenido Recomendado
Dinero si la inflación vuelve a subir
Conocé el impacto en tus ahorros y cómo organizar tu presupuesto para cuidar tu dinero
Continuar leyendo * Permanecerás en el sitio web actual