Cómo salir del ciclo de pedir prestado para pagar deudas
Aprende cómo dejar de pedir prestado para pagar deudas, organizar tus finanzas, negociar con acreedores y recuperar el control de tu dinero.
¡Cuidado! ¿Pides prestado para pagar deudas? ¡Rompe ese ciclo!,
Llegar a fin de mes y descubrir que el dinero no alcanza para cubrir todas las cuentas puede generar mucha preocupación.
Si tienes una tarjeta de crédito pendiente, un préstamo personal y otros compromisos acumulados, es posible que hayas considerado pedir dinero prestado para resolverlos.
El problema aparece cuando necesitas pedir prestado para pagar deudas cada vez que llega una nueva fecha de vencimiento.
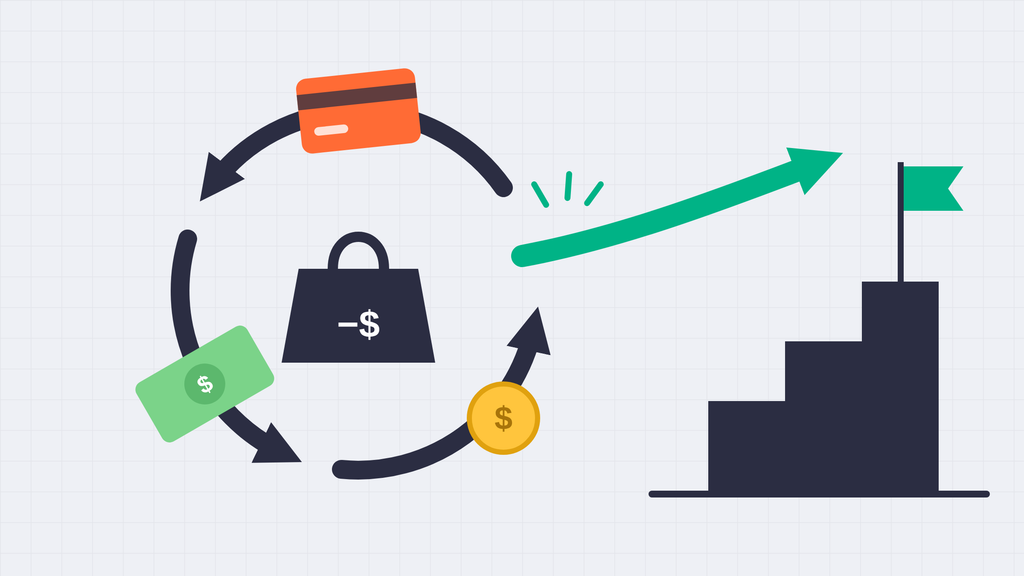
Este comportamiento puede convertirse en un ciclo difícil de romper:
- Solicitas un préstamo para cubrir una obligación.
- Utilizas parte de tus ingresos para devolverlo.
- Aparece otro gasto y necesitas financiamiento nuevamente.
Así, en lugar de reducir lo que debes, terminas acumulando intereses, cuotas y nuevos compromisos.
No importa si vives en México o Argentina, o si utilizas tarjetas de crédito, préstamos personales o dinero prestado por familiares.
La salida comienza por entender cuánto debes, reconocer qué está afectando tu presupuesto y establecer una estrategia que puedas mantener.
De acuerdo con la Encuesta Nacional sobre Salud Financiera (ENSAFI) 2023, elaborada por el INEGI y la CONDUSEF, el 48.4% de las personas adultas en México manifestó preocupación por la acumulación de deudas. Además, el 16.1% consideró que su nivel de endeudamiento era alto o excesivo.
Estos datos muestran que las dificultades para administrar las obligaciones financieras son una preocupación importante.
Por eso, en este artículo encontrarás pasos prácticos para dejar de depender de nuevos préstamos, organizar tus pagos y recuperar gradualmente el control de tu dinero.
¿Por qué pedir prestado para pagar deudas puede convertirse en un ciclo?
Pedir dinero prestado para cubrir una deuda no siempre resuelve el problema de fondo.
Cuando el nuevo financiamiento tiene intereses, comisiones o un plazo de devolución que compromete tus ingresos futuros, puedes terminar trasladando la deuda de un lugar a otro sin reducir realmente tu endeudamiento.
Por ejemplo, imagina que tienes una tarjeta de crédito cuyo pago mensual no puedes cubrir.
Decides solicitar un préstamo personal para pagar el saldo pendiente.
Aunque consigues evitar el atraso de la tarjeta, ahora tienes una nueva cuota que debes pagar durante los próximos meses.
Si tus ingresos siguen siendo los mismos y tus gastos no cambian, es probable que vuelvas a utilizar la tarjeta para cubrir otras necesidades.
De esta manera, terminas pagando el préstamo y acumulando nuevamente un saldo en la tarjeta.
El problema de utilizar un préstamo para cubrir otro
El principal riesgo está en confundir una solución temporal con una mejora real de tus finanzas.
Cuando solicitas un crédito para pagar otra obligación, es importante analizar si realmente estás reduciendo el costo de la deuda o simplemente cambiando las condiciones de pago.
Considera estas situaciones:
- Más intereses: si el nuevo préstamo tiene una tasa más alta, puedes terminar pagando más dinero.
- Plazos más largos: una cuota menor puede parecer atractiva, pero extender el plazo puede aumentar el costo total.
- Nuevas comisiones: algunos créditos incluyen gastos de apertura, seguros u otros cargos.
- Menos dinero disponible: cada nuevo compromiso reduce tus ingresos disponibles para otras necesidades.
- Dependencia del crédito: si sigues utilizando préstamos para cubrir gastos cotidianos, el problema original permanece.
La CONDUSEF recomienda analizar las condiciones de los créditos y considerar alternativas como la reestructuración o consolidación, siempre revisando sus costos y consecuencias.
Señales de que estás atrapado en un ciclo de endeudamiento
A veces, el problema no comienza con una deuda grande, sino con pequeños compromisos que se acumulan hasta superar tu capacidad de pago.
Estas son algunas señales de alerta:
- Utilizas una tarjeta de crédito para pagar otra tarjeta.
- Solicitas préstamos antes de terminar de pagar los anteriores.
- Pides dinero a familiares o amigos para cubrir cuotas bancarias.
- Pagas únicamente el mínimo de tus tarjetas durante varios meses.
- Tus ingresos llegan y prácticamente todo se destina a cubrir deudas.
- Retrasas gastos esenciales para cumplir con obligaciones financieras.
- No tienes claridad sobre cuánto debes en total.
Si te identificas con varias de estas situaciones, es momento de dejar de buscar financiamiento inmediato y comenzar a trabajar en un plan de pago.
¿Cómo salir del ciclo de pedir prestado para pagar deudas?
Para romper el ciclo de endeudamiento necesitas una estrategia que considere tus ingresos, tus gastos y las condiciones de cada obligación.
No se trata de pagar todo de una sola vez, sino de establecer prioridades y avanzar sin adquirir nuevos compromisos que empeoren tu situación.
Estos son seis pasos que puedes comenzar a aplicar.
1. Identifica todas tus deudas
El primer paso es conocer el tamaño real de tu endeudamiento.
Puede parecer incómodo revisar todos los saldos pendientes, especialmente cuando tienes varias obligaciones, pero necesitas esa información para tomar decisiones.
Reúne tus estados de cuenta, contratos y comprobantes de pago.
2. Organiza tus ingresos y gastos
Una vez que conozcas tus deudas, necesitas saber cuánto dinero tienes disponible para pagarlas.
Anota todos tus ingresos netos y separa tus gastos en dos categorías:
Gastos esenciales:
- Alquiler o renta.
- Alimentación.
- Transporte.
- Servicios.
- Medicamentos.
- Otras necesidades básicas.
Gastos variables:
- Entretenimiento.
- Compras no prioritarias.
- Suscripciones.
- Comidas fuera de casa.
La diferencia entre tus ingresos y tus gastos te permitirá identificar cuánto puedes destinar al pago de tus obligaciones sin comprometer tus necesidades básicas.
3. Prioriza las deudas con intereses más altos
Cuando tienes varias obligaciones, puede ser tentador pagar primero la deuda más pequeña para sentir que estás avanzando.
Sin embargo, si tu objetivo es reducir el costo de los intereses, conviene prestar atención a las tasas de cada crédito.
Una estrategia consiste en:
- Mantener al día los pagos mínimos de todas las obligaciones, siempre que sea posible.
- Destinar el dinero adicional a la deuda con la tasa de interés más alta.
- Cuando termines de pagarla, utilizar ese dinero para acelerar el pago de la siguiente.
Esto permite reducir primero la obligación que genera un mayor costo financiero.
Por ejemplo, si tienes dos tarjetas y un préstamo personal, revisa cuál tiene la tasa efectiva más elevada.
No te guíes únicamente por el monto de la cuota: una mensualidad baja no significa necesariamente que el crédito sea barato.
También debes considerar los atrasos, las penalizaciones y las consecuencias de incumplir cada contrato.
Si no puedes cubrir todos los mínimos, contacta a los acreedores para buscar una alternativa antes de comprometerte con pagos que no podrás sostener.
4. Negocia con tus acreedores
Si las cuotas actuales superan tu capacidad de pago, comunicarte con las entidades financieras puede ayudarte a encontrar una alternativa.
No esperes a acumular varios meses de atraso para solicitar orientación.
Explica tu situación, cuánto puedes pagar y pregunta qué opciones están disponibles.
Entre las alternativas que podrías encontrar están:
- Reestructuración: modificar las condiciones de la deuda, por ejemplo, mediante un plazo diferente.
- Plan de pagos fijos: establecer cuotas y fechas de pago definidas.
- Consolidación: reunir varias obligaciones en un solo crédito, si las condiciones son convenientes.
- Negociación de intereses o cargos: consultar si existe alguna opción para reducir determinados costos.
Antes de aceptar una propuesta, solicita por escrito:
- El nuevo saldo.
- La tasa aplicable.
- El número de cuotas.
- El importe total que terminarás pagando.
Recuerda que una cuota más baja no siempre representa un ahorro.
Si el plazo aumenta considerablemente, el costo final podría ser mayor.
5. Evita solicitar nuevos préstamos
Este paso es especialmente importante si ya estás utilizando préstamos para cubrir otras obligaciones.
Durante el tiempo que estés reorganizando tus finanzas, evita solicitar nuevos créditos para financiar compras no esenciales o cubrir gastos que puedas ajustar.
También conviene limitar el uso de tarjetas de crédito si tienes dificultades para pagar los saldos actuales.
Esto no significa que debas dejar de utilizar cualquier producto financiero para siempre.
Significa que necesitas recuperar tu capacidad de pago antes de asumir nuevas responsabilidades.
Si recibes una oferta de préstamo rápido, revisa cuidadosamente:
- La tasa de interés anual.
- El CAT en México o el costo financiero total en Argentina, según corresponda y según la información contractual disponible.
- Las comisiones y seguros.
- El monto total que deberás devolver.
- Las consecuencias de atrasarte.
No tomes una decisión solamente porque la entidad promete aprobación inmediata o porque la cuota parece pequeña.
6. Crea un pequeño fondo para emergencias
Una de las razones por las que muchas personas vuelven a pedir dinero prestado es la aparición de gastos inesperados.
Una reparación del automóvil, una consulta médica, una factura más elevada o una reducción temporal de ingresos pueden desestabilizar un presupuesto que ya está comprometido.
Por eso, además de pagar tus deudas, intenta reservar una cantidad pequeña para imprevistos.
No necesitas comenzar con una suma elevada.
Puedes establecer una meta inicial equivalente a un gasto esencial pequeño y aumentarla gradualmente cuando tu presupuesto lo permita.
Si actualmente no puedes ahorrar sin dejar de pagar necesidades básicas o acumular atrasos, prioriza estabilizar tu situación y negociar tus obligaciones.
La finalidad del fondo de emergencia es evitar que cada imprevisto termine convirtiéndose en una nueva deuda.
¿Qué hacer si ya no puedes pagar tus deudas?
Si tus ingresos ya no alcanzan para cubrir las cuotas, no significa que hayas perdido todas las posibilidades de resolver tu situación.
Lo primero es dejar de asumir nuevos compromisos y comunicarte con las entidades a las que debes dinero.
Dependiendo de tu país, existen organismos que pueden orientarte sobre tus derechos y las alternativas disponibles.
Opciones para negociar deudas en México
Si vives en México, puedes acudir a la CONDUSEF (Comisión Nacional para la Protección y Defensa de los Usuarios de Servicios Financieros) para recibir orientación sobre tus obligaciones con instituciones financieras.
Entre las alternativas que puedes consultar se encuentran:
1. Reestructuración de deuda
Puedes preguntar a tu banco si existe la posibilidad de modificar el plazo o las condiciones de pago para establecer mensualidades más accesibles.
2. Plan de pagos fijos
Algunas instituciones ofrecen esquemas que permiten establecer una cantidad determinada durante un plazo acordado.
Antes de aceptarlo, revisa los intereses y el importe total.
3. Consolidación de deudas
Si tienes varias tarjetas o créditos, consulta si puedes reunirlos en un solo financiamiento con mejores condiciones.
4. Quita
Consiste en negociar una reducción del monto que debes pagar para liquidar una obligación.
Aunque puede representar un alivio económico, tiene consecuencias para tu historial crediticio y debe analizarse cuidadosamente.
La CONDUSEF advierte que las quitas pueden afectar el historial registrado en las sociedades de información crediticia.
También recomienda formalizar los acuerdos directamente con la institución financiera correspondiente.
Puedes consultar información y orientación en el sitio oficial: CONDUSEF.
Alternativas para gestionar deudas en Argentina
En Argentina, puedes comenzar por comunicarte directamente con el banco, la entidad financiera o el proveedor de crédito al que debes dinero.
Solicita información sobre las posibilidades de refinanciación, reestructuración o establecimiento de un plan de pagos.
Antes de aceptar una propuesta, revisa:
- El saldo actualizado de la deuda.
- Los intereses compensatorios y punitorios.
- El costo financiero total (CFT), cuando corresponda.
- La cantidad de cuotas.
- El importe final que deberás devolver.
- Las consecuencias de incumplir el nuevo acuerdo.
También puedes consultar al Banco Central de la República Argentina (BCRA) para obtener información sobre las entidades financieras y los datos de deudores del sistema financiero.
Si tienes un problema con una entidad bancaria, puedes consultar los canales de atención y reclamo correspondientes.
El BCRA cuenta con información para usuarios de servicios financieros en su sitio oficial: Banco Central de la República Argentina.
Si el conflicto no se resuelve directamente con la entidad, también puedes consultar los mecanismos de defensa del consumidor disponibles a través de los organismos oficiales.
Cómo evitar fraudes y falsas soluciones
Cuando una persona está desesperada por pagar sus deudas, puede convertirse en un objetivo para empresas o individuos que prometen soluciones rápidas.
Por eso, antes de contratar un servicio de negociación o aceptar una oferta de crédito, presta atención a estas señales:
- Promesas de eliminar inmediatamente tu historial negativo.
- Garantías de borrar deudas sin importar las condiciones legales.
- Solicitudes de depósitos anticipados sin documentación clara.
- Préstamos aprobados sin verificar ninguna información, acompañados de cobros sospechosos.
- Empresas que te piden dejar de pagar a tus acreedores sin explicar los riesgos.
- Acuerdos que no especifican el importe total ni las condiciones de liquidación.
En México, la CONDUSEF advierte que las empresas conocidas como reparadoras de crédito no cuentan con una figura financiera específica regulada por esa institución.
También recomienda desconfiar de quienes prometen borrar el historial del Buró de Crédito.
En Argentina, verifica que la entidad que ofrece el financiamiento esté identificada y autorizada cuando corresponda.
No compartas claves bancarias, códigos de seguridad ni información confidencial para recibir una supuesta ayuda financiera.
Una solución financiera confiable debe ofrecer condiciones claras, documentación y tiempo suficiente para que puedas evaluar la propuesta.
Hábitos para evitar volver a endeudarte
Salir de las deudas es un avance importante, pero también necesitas modificar algunos hábitos para evitar que la situación se repita.
No se trata de eliminar por completo el uso del crédito ni de dejar de gastar en todo aquello que disfrutas.
La idea es conseguir que tus decisiones financieras respondan a tu capacidad de pago y no a la necesidad de cubrir obligaciones anteriores.
Estos hábitos pueden ayudarte:
1. Revisa tu presupuesto cada mes.
Comprueba cuánto dinero recibes, cuáles son tus gastos y cuánto puedes destinar a tus objetivos financieros.
Si tus ingresos cambian, ajusta las cantidades.
2. Evita utilizar el crédito como una extensión de tus ingresos.
Una tarjeta de crédito no representa dinero adicional.
Cada compra financiada genera una obligación que tendrás que cubrir posteriormente.
3. Establece límites para tus compras.
Antes de adquirir algo, revisa si puedes pagarlo sin comprometer tus gastos esenciales ni tus objetivos de pago de deudas.
4. Reserva dinero para imprevistos.
Aunque comiences con una cantidad pequeña, ahorrar de manera constante puede reducir la necesidad de solicitar préstamos ante gastos inesperados.
5. Consulta las condiciones antes de contratar un crédito.
Compara tasas, comisiones, plazos y costos totales.
No aceptes una oferta únicamente porque promete una cuota baja.
6. Evita acumular pagos a meses o cuotas sin planificación.
Aunque cada mensualidad parezca pequeña, varias compras financiadas pueden comprometer una parte importante de tus ingresos futuros.
7. Destina los ingresos extraordinarios a tus objetivos financieros.
Si recibes un bono, una comisión, un aguinaldo o un ingreso adicional, considera utilizar una parte para reducir tus obligaciones o fortalecer tu fondo de emergencia.
En este punto, el Día Mundial del Ahorro, celebrado cada 31 de octubre, representa una buena oportunidad para revisar tus hábitos financieros.
La CONDUSEF utiliza esta fecha para promover el ahorro como una herramienta para evitar deudas innecesarias y fortalecer la autonomía económica.
No necesitas transformar todas tus finanzas de un día para otro.
Comienza con decisiones pequeñas y sostenibles que te permitan recuperar gradualmente tu tranquilidad económica.
Opinión del lector
Salir del ciclo de pedir prestado para pagar deudas no consiste únicamente en encontrar una manera de conseguir más dinero.
En muchos casos, el verdadero cambio comienza cuando dejas de utilizar el crédito para resolver problemas que necesitan una solución más profunda.
Es fácil pensar que un nuevo préstamo puede darte un respiro, especialmente cuando tienes varias fechas de vencimiento y no sabes cómo cubrirlas.
Sin embargo, si tus ingresos y tus gastos siguen funcionando de la misma manera, es probable que vuelvas a encontrarte en una situación similar unos meses después.
Por eso, el primer paso no debería ser buscar otro financiamiento, sino entender qué está pasando con tu dinero.
Saber cuánto debes, cuánto puedes pagar y cuáles son tus gastos prioritarios te permite tomar decisiones con mayor claridad.
También es importante recordar que no todas las personas pueden ahorrar o pagar sus deudas al mismo ritmo.
Hay situaciones en las que los ingresos simplemente no alcanzan para cubrir las necesidades básicas y las obligaciones financieras al mismo tiempo.
En esos casos, negociar con los acreedores y buscar orientación profesional puede ser más útil que intentar cumplir con cuotas imposibles.
La verdadera meta no es solamente dejar de deber dinero, sino recuperar la capacidad de tomar decisiones financieras sin depender constantemente de nuevos préstamos.
Avanzar poco a poco, mantener un plan realista y evitar compromisos que no puedes asumir son pasos importantes para conseguirlo.
Contenido Recomendado
Por qué los meses sin intereses no son gratis?
Descubre por qué los meses sin intereses no siempre son gratis y cómo comparar precios, cuotas y costos antes de comprar.
Continuar leyendo * Permanecerás en el sitio web actual Por qué los meses sin intereses no son gratis?
Continuar leyendo Permanecerás en el sitio web actual