Qué cubre un seguro de hogar ante lluvias e inundaciones?
Descubre qué cubre un seguro de hogar ante lluvias e inundaciones, qué exclusiones revisar y cómo proteger tu patrimonio.
Lluvias e inundaciones: evita pagar de tu bolsillo los daños
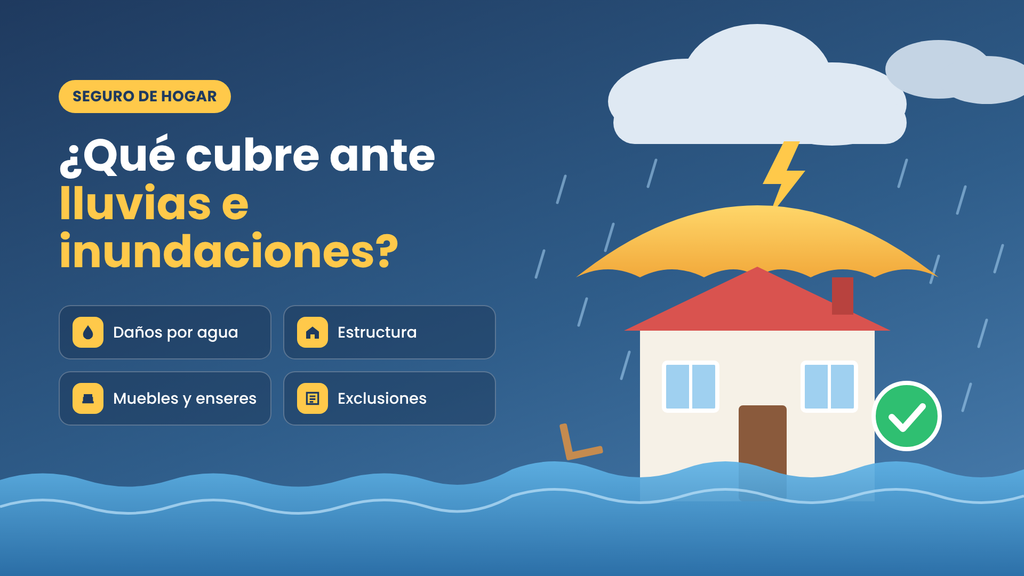
Una lluvia intensa puede convertirse en un problema costoso cuando el agua entra en casa, daña los muebles o afecta las instalaciones eléctricas.
Donde las precipitaciones y las inundaciones pueden afectar tanto a las zonas costeras como a las ciudades del interior, saber qué protege tu seguro de hogar es fundamental para cuidar tu patrimonio.
No basta con tener un seguro: necesitas comprobar qué situaciones están protegidas y cuáles podrían dejarte con gastos por pagar.
H2: ¿Qué cubre un seguro de hogar ante lluvias e inundaciones?
Un seguro de hogar puede cubrir los daños causados por lluvias intensas e inundaciones.
Todo depende de las condiciones contratadas.
Estas son algunas de las coberturas que puedes encontrar:
- Daños a la vivienda: reparación de paredes, pisos, puertas y otros elementos asegurados.
- Instalaciones: daños en determinados sistemas eléctricos y de agua.
- Muebles y electrodomésticos: reparación o reposición de bienes incluidos en la póliza.
- Daños por fenómenos hidrometeorológicos: protección ante determinados eventos climáticos.
- Retiro de escombros: gastos de limpieza cuando estén cubiertos.
- Alojamiento temporal: ayuda económica si la vivienda queda inhabitable por un siniestro cubierto.
Importante: estas coberturas no están incluidas en todos los seguros.
Revisa tu contrato antes de asumir que la aseguradora pagará los daños. Puedes consultar la orientación de la Condusef sobre la protección del hogar ante la lluvia.
¿El seguro de hogar cubre todos los daños por lluvia?
No necesariamente. La causa del daño es fundamental. También lo son las condiciones de tu póliza.
Daños por inundación
Imagina que el agua entra en tu casa durante una tormenta.
El piso queda dañado. Los muebles se mojan y algunos electrodomésticos dejan de funcionar.
¿El seguro pagará las reparaciones?
Depende de la cobertura contratada.
Comprueba si tu póliza contempla inundaciones, desbordamientos o entrada de agua desde el exterior.
No todas las pólizas definen estos eventos de la misma manera.
Filtraciones y goteras
Una gotera no siempre recibe el mismo tratamiento que una inundación.
Por ejemplo, el agua puede entrar por el techo debido a una tormenta. Pero también puede filtrarse por una cubierta deteriorada.
La aseguradora puede aplicar condiciones diferentes en cada caso.
El desgaste gradual y la falta de mantenimiento pueden estar excluidos.
Antes de contratar, pregunta cómo se cubren las filtraciones y qué requisitos debes cumplir.
Huracanes y vientos fuertes
Algunos seguros incluyen daños provocados por huracanes, ciclones y vientos intensos.
Sin embargo, pueden existir restricciones.
Revisa especialmente:
- Los fenómenos incluidos.
- Los deducibles aplicables.
- Los límites de indemnización.
- Las exclusiones por ubicación o tipo de daño.
Si vives en una zona expuesta a ciclones, presta especial atención a estos puntos.
¿Qué factores influyen en la cobertura de un seguro de hogar?
El precio no es el único factor importante.
Para saber si una póliza te conviene, revisa estos aspectos.
Ubicación de la vivienda
La ubicación puede influir en las condiciones del seguro.
Algunas zonas están más expuestas a inundaciones, lluvias intensas o desbordamientos.
Si tu colonia suele acumular agua durante las tormentas, pregunta si la póliza contempla ese riesgo.
No supongas que todas las viviendas reciben la misma protección.
Valor de la vivienda y de tus pertenencias
También debes comprobar cuánto vale lo que quieres proteger.
Considera dos aspectos:
- La estructura: paredes, pisos y otros elementos de la vivienda.
- El contenido: muebles, electrodomésticos y objetos personales.
Algunas pólizas cubren ambos. Otras requieren coberturas diferentes.
Asegúrate de que la suma contratada sea adecuada para tus necesidades.
Deducible, coaseguro y límites
Estos conceptos pueden cambiar cuánto dinero recibirás.
El deducible es la cantidad o proporción que debes asumir según tu contrato.
El coaseguro, cuando aplica, representa otra parte del costo que corresponde al asegurado.
Además, puede existir un límite máximo de indemnización.
Antes de contratar, pide un ejemplo de cómo se calcularía el pago por una inundación.
Así sabrás cuánto podría cubrir la aseguradora y cuánto tendrías que pagar de tu bolsillo.
¿Cómo saber si tu seguro de hogar cubre una inundación?
No necesitas esperar a que ocurra un siniestro para resolver esta duda.
Sigue estos pasos:
- Busca tu póliza. Localiza las condiciones generales y las exclusiones.
- Revisa las coberturas. Busca términos como inundación, daños por agua y fenómenos hidrometeorológicos.
- Comprueba los bienes asegurados. Confirma si están protegidos la vivienda, el contenido o ambos.
- Verifica el deducible. Calcula qué parte del daño podría quedar a tu cargo.
- Pregunta por las exclusiones. Presta atención a las filtraciones y al deterioro por falta de mantenimiento.
- Guarda los documentos. Conserva la póliza, los recibos y las facturas de los bienes más valiosos.
¿Tienes dudas sobre el contrato?
Consulta a tu aseguradora y solicita una respuesta por escrito.
También puedes revisar el Registro de Contratos de Adhesión de Seguros (RECAS) y los recursos de orientación de la Condusef.
¿Qué hacer si una inundación daña tu casa?
Una inundación puede generar mucho estrés.
Pero actuar con orden puede ayudarte a proteger a tu familia y documentar los daños.
1. Prioriza tu seguridad
No entres en zonas inundadas si hay riesgo eléctrico o estructural.
Evita tocar enchufes y aparatos que hayan estado en contacto con el agua.
Si existe peligro, solicita ayuda especializada.
2. Contacta a tu aseguradora
Reporta el siniestro por los canales indicados en tu póliza.
Pregunta qué documentos necesitas y cuánto tiempo tienes para presentar la reclamación.
También confirma si debes esperar una inspección antes de reparar los daños.
3. Toma fotografías de los daños
Si es seguro hacerlo, fotografía y graba las áreas afectadas.
Documenta los daños en:
- Paredes y pisos.
- Muebles y electrodomésticos.
- Puertas y ventanas.
- Instalaciones afectadas.
Guarda también las facturas y los presupuestos de reparación.
Estas pruebas pueden ayudar durante la evaluación del siniestro.
4. Guarda los comprobantes
Conserva los recibos de limpieza, reparaciones de emergencia y otros gastos.
Pregunta a la aseguradora cuáles podrían ser reembolsables.
Si necesitas retirar objetos dañados por seguridad, documenta la situación antes de hacerlo, siempre que sea posible.
5. Solicita una respuesta por escrito
Si la aseguradora rechaza tu reclamación, pide que explique los motivos.
Solicita también la cláusula del contrato en la que se basa la decisión.
Si no estás de acuerdo, puedes buscar orientación en la Condusef sobre las vías de reclamación disponibles.
¿Cómo elegir un seguro de hogar en México antes de las lluvias?
Elegir el seguro más barato no siempre es la mejor decisión.
Lo importante es encontrar una protección adecuada para tu vivienda y tu presupuesto.
Antes de contratar, compara estos puntos:
- Cobertura por inundaciones: confirma qué eventos están incluidos.
- Protección del contenido: revisa si cubre muebles y electrodomésticos.
- Deducibles y coaseguros: compara cuánto tendrías que pagar.
- Suma asegurada: verifica que corresponda al valor de los bienes protegidos.
- Exclusiones: identifica las restricciones por filtraciones y falta de mantenimiento.
- Servicios adicionales: pregunta por el retiro de escombros o el alojamiento temporal.
- Proceso de reclamación: comprueba los canales de atención y los plazos.
¿Vives en una casa rentada?
También puedes considerar una póliza para tus pertenencias personales. La cobertura del propietario no significa que tus muebles y aparatos estén asegurados.
Antes de decidir, compara varias opciones y lee las condiciones de cada producto.
Opinión del autor
Un seguro de hogar puede ayudarte a proteger tu patrimonio. Pero contratarlo no es suficiente.
Necesitas saber exactamente qué cubre y qué excluye.
Por eso, conviene revisar tu póliza antes de que llegue una emergencia.
Comprueba si están protegidos la estructura y tus pertenencias. Revisa también los deducibles y las condiciones para presentar una reclamación.
No esperes a tener el agua dentro de casa para descubrir que una cobertura no era la que imaginabas.
La mejor póliza no es necesariamente la más barata. Es la que ofrece una protección adecuada para tus necesidades y tu capacidad económica.
Dedicar unos minutos a revisar el contrato puede ayudarte a tomar mejores decisiones y evitar gastos inesperados.
Contenido Recomendado
El aumento de las tasas en EE. UU. cambia el panor
La suba de tasas en EE.UU. puede afectar tus dólares, remesas y ahorros. Descubre qué vigilar si vives en México.
Continuar leyendo * Permanecerás en el sitio web actual El aumento de las tasas en EE. UU. cambia el panor
Continuar leyendo Permanecerás en el sitio web actual